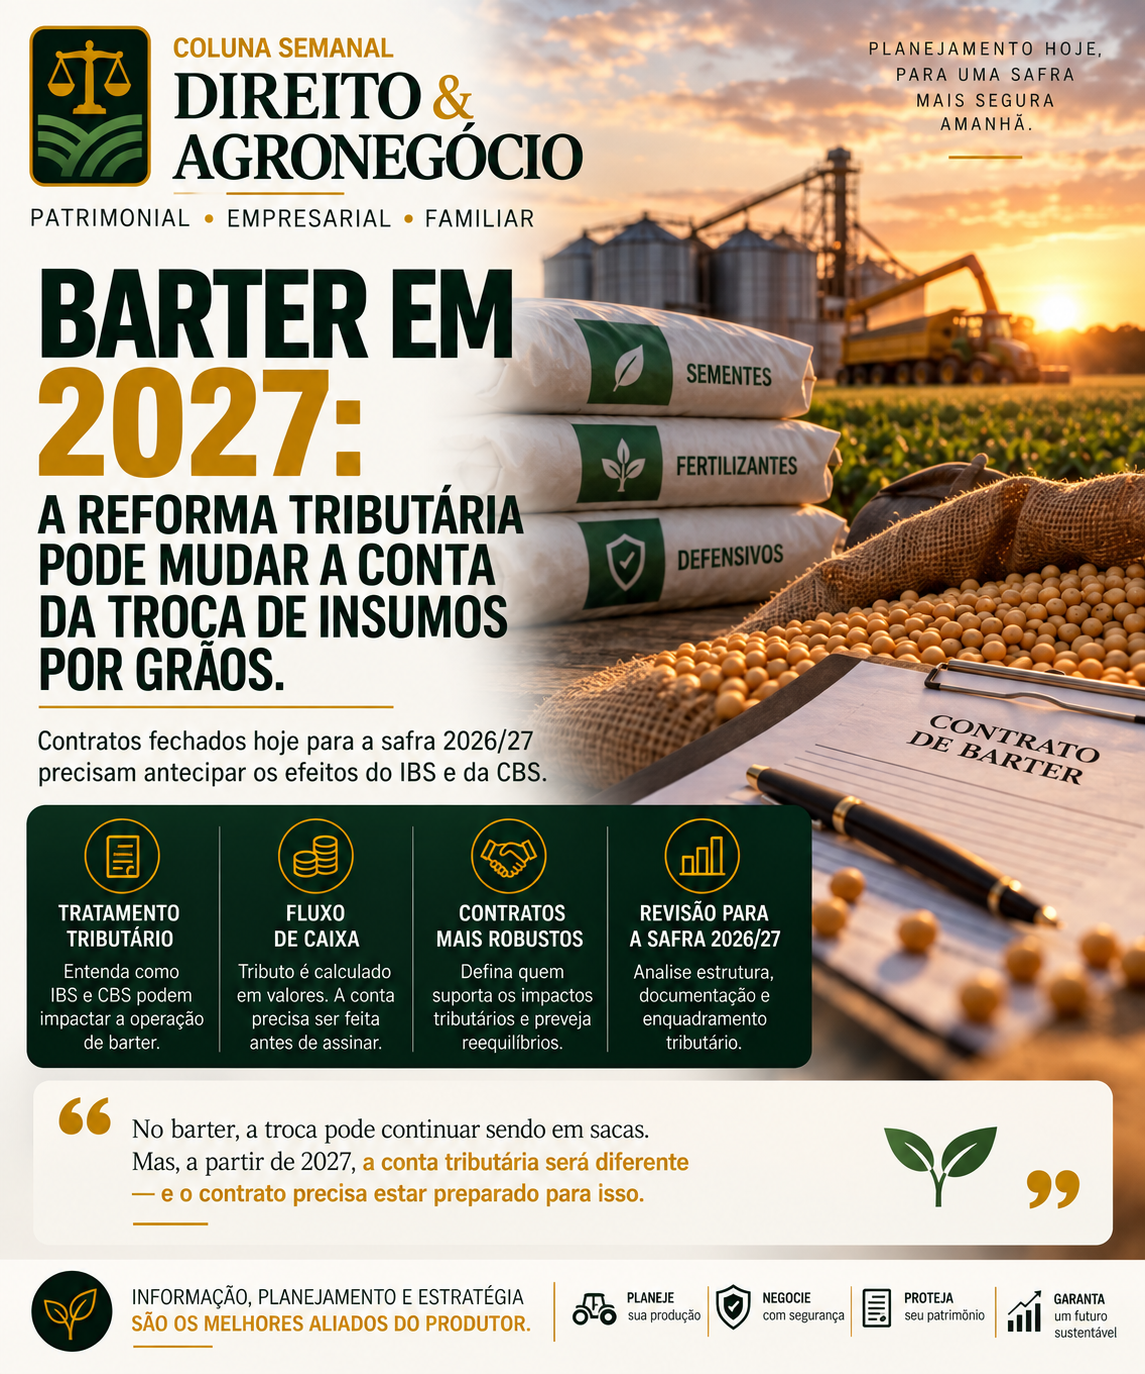
DIREITO & AGRONEGÓCIO Barter em 2027: a Reforma Tributária pode mudar a conta da troca de insumos por grãos O barter se consolidou como uma importante ferramenta de financiamento e comercialização no agronegócio brasileiro. Em sua estrutura mais conhecida, o produtor recebe sementes, fertilizantes, defensivos ou outros insumos e assume o compromisso de entregar determinada quantidade de sua produção futura. Em vez de desembolsar dinheiro no início da safra, o produtor transforma parte da produção futura em moeda de negociação. Mas existe uma questão que precisa entrar nas negociações da safra 2026/27: a Reforma Tributária. O ano de 2026 funciona como período de transição e testes do novo sistema. Em 2027, a CBS passa efetivamente a substituir PIS e Cofins, enquanto o IBS continua seu processo de implementação. Para produtores rurais pessoas físicas enquadrados como contribuintes, também começam em 1º de janeiro novas obrigações cadastrais e documentais relacionadas à CBS. E aqui surge o problema prático. Um barter contratado em 2026 pode ter fornecimento, faturamento, entrega dos grãos ou liquidação em 2027. Isso significa que uma operação negociada hoje poderá produzir efeitos justamente quando uma nova lógica tributária estiver entrando em funcionamento. Por isso, não é tecnicamente correto afirmar simplesmente que “todo barter passará a pagar CBS” ou que todo produtor necessariamente terá um tributo a recolher em dinheiro. O tratamento dependerá do enquadramento tributário do produtor e, principalmente, da estrutura jurídica e operacional utilizada. O que se pode afirmar é que a conta precisa ser refeita. O barter pode envolver mais do que uma simples troca. Dependendo da estrutura adotada, podem coexistir fornecimento de insumos, compra e venda futura da produção, CPR, garantias, cessões e outros negócios relacionados. Com IBS e CBS, será necessário compreender o tratamento tributário de cada etapa, a possibilidade de apropriação de créditos e os reflexos financeiros da operação. E existe uma particularidade importante: barter é normalmente negociado em sacas, mas tributos são calculados em valores. É justamente aí que o fluxo de caixa merece atenção. Imagine uma operação na qual determinada quantidade de fertilizante corresponde a um número previamente estabelecido de sacas de soja. Se o tratamento tributário incidente sobre alguma das etapas dessa relação mudar, a equivalência econômica originalmente negociada poderá sofrer impacto. O produtor pode continuar pensando: “quantas sacas custará meu insumo?”. A revenda, a cooperativa ou a indústria, entretanto, também precisará calcular créditos, débitos tributários, documentação fiscal e custo financeiro. Se essa conta não estiver clara antes da assinatura, o problema provavelmente aparecerá depois. Por isso, contratos de barter destinados à safra 2026/27 precisam ser analisados com especial atenção. Não basta estabelecer quantidade, qualidade, local e data de entrega dos grãos. É recomendável definir como eventuais impactos tributários serão tratados, quem suportará determinado custo, como funcionarão os créditos tributários e em quais hipóteses poderá existir recomposição do equilíbrio econômico da operação. Também será importante compatibilizar contrato, documentação fiscal e execução prática do negócio. A Receita Federal e o Comitê Gestor do IBS já estão publicando cronogramas específicos para adaptação dos documentos fiscais eletrônicos ao novo sistema, demonstrando que a mudança deixou de ser apenas legislativa e entrou definitivamente na fase operacional. Para o produtor, portanto, o momento é de fazer perguntas antes de fechar a operação. Qual será meu enquadramento em 2027? Como serão tratados IBS e CBS nessa estrutura? Haverá impacto financeiro durante a liquidação? Quem ficará com os créditos? O contrato prevê eventual alteração da carga tributária? A equivalência em sacas continua economicamente adequada? Essas perguntas devem envolver produtor, jurídico, contador e departamento financeiro antes da assinatura. A Reforma Tributária não significa que o barter deixará de ser uma ferramenta importante. Ao contrário. A operação continuará sendo extremamente relevante para financiar a produção e administrar a necessidade de capital de giro. O que muda é a necessidade de sofisticação contratual e tributária. Em uma safra marcada por margens apertadas, custos elevados e necessidade crescente de eficiência, diferenças aparentemente pequenas na estrutura tributária podem representar valores relevantes quando multiplicadas pelo volume negociado. Por isso, talvez a principal mensagem seja simples: 2027 começa agora para quem está fechando a safra 2026/27. O produtor não precisa abandonar o barter. Precisa compreender a nova conta antes de assumir o compromisso. Porque, no agronegócio, uma boa negociação não termina quando se define quantas sacas serão entregues. Ela termina quando todas as partes sabem exatamente quais obrigações estão assumindo e quanto aquela operação efetivamente custará. Até a próxima semana.