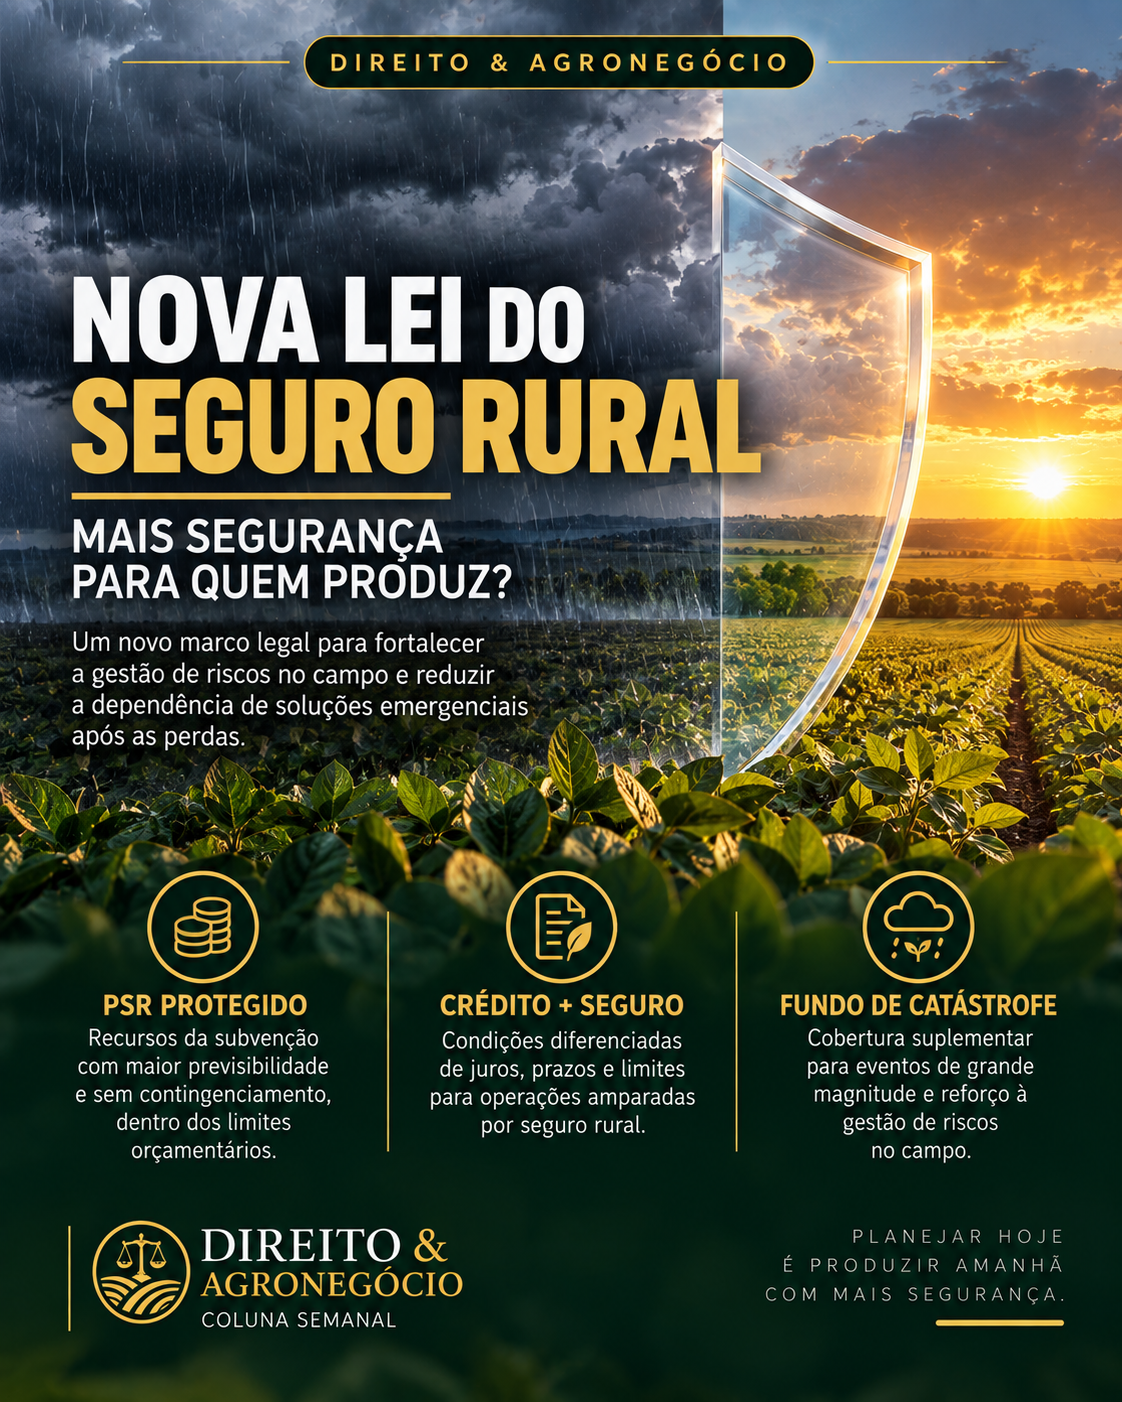
DIREITO & AGRONEGÓCIO NOVA LEI DO SEGURO RURAL: MAIS SEGURANÇA PARA QUEM PRODUZ? O risco climático deixou de ser uma excepcionalidade no agronegócio. Secas, excesso de chuvas, granizo e outros eventos extremos não comprometem apenas a produtividade: atingem o crédito, os contratos e a capacidade financeira do produtor para iniciar a safra seguinte. Nesse cenário, entrou em vigor a Lei nº 15.526/2026, que estabelece um novo marco para o seguro rural brasileiro. Uma das principais mudanças está no Programa de Subvenção ao Prêmio do Seguro Rural (PSR). A nova legislação busca conferir maior previsibilidade aos recursos destinados à subvenção, protegendo-os contra contingenciamentos e bloqueios, observados os limites e condicionantes orçamentários previstos na própria lei. A mudança é relevante porque seguro depende de previsibilidade. Não apenas para o produtor decidir se contrata a cobertura, mas também para seguradoras estruturarem produtos e ampliarem sua atuação no campo. Outro avanço está na aproximação entre seguro e crédito rural. A legislação permite condições diferenciadas de juros, prazos e limites para operações amparadas por seguro, além de prever prioridade de acesso ao crédito em determinadas situações. Também ganha destaque a reformulação do chamado Fundo de Catástrofe, concebido para oferecer proteção suplementar ao sistema diante de eventos de grande magnitude. A lógica por trás dessas mudanças é importante: o Brasil precisa reduzir a dependência de soluções emergenciais adotadas depois da quebra da safra e avançar para uma verdadeira política de gestão prévia dos riscos agropecuários. Mas a nova lei, sozinha, não resolve o problema. A proteção dos recursos contra contingenciamento não significa necessariamente orçamento suficiente. A efetividade do novo modelo dependerá da regulamentação, da operacionalização do Fundo de Catástrofe e, principalmente, da existência de produtos securitários acessíveis ao produtor. Além disso, houve vetos presidenciais. Entre eles, não prosperou integralmente a ampliação do tratamento tributário pretendido para o seguro rural, medida apontada por representantes do setor como uma possível ferramenta para redução do custo das apólices. Para quem produz, permanece uma cautela fundamental: ter seguro não significa estar protegido contra qualquer prejuízo. Coberturas, exclusões, produtividade segurada, franquias, riscos abrangidos, obrigações do segurado, prazos para comunicação do sinistro e documentos necessários à indenização precisam ser conhecidos antes da contratação, não apenas quando ocorre a perda. Seguro rural, crédito, contratos, zoneamento agrícola e planejamento financeiro devem fazer parte de uma mesma estratégia de gestão. A nova legislação representa um passo relevante na tentativa de substituir uma cultura de socorro posterior às perdas por uma política estruturada de prevenção. Agora, o desafio é transformar o novo marco jurídico em proteção efetivamente disponível no campo. O produtor não pode controlar o clima. Mas uma política agrícola eficiente pode ajudá-lo a não enfrentar sozinho as consequências dele. Fontes: Lei nº 15.526/2026; CNA; Sistema FAEP; Frente Parlamentar da Agropecuária.